Banco Nación activa créditos en UVA para vehículos con un tope de $100 millones por cliente
La línea, sin prenda y hasta 60 meses, permite financiar el 100% del valor de autos 0 km y usados de hasta una década de antigüedad; la cuota inicial puede ser hasta un tercio más baja que la de la financiación tradicional en pesos
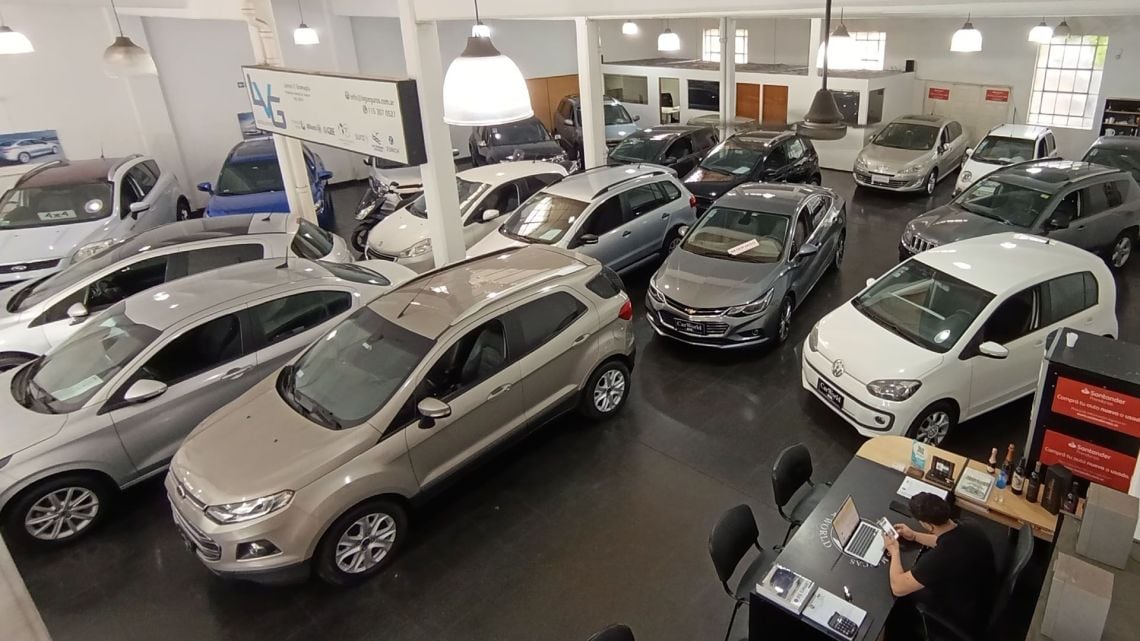
El Banco Nación puso en marcha una nueva línea de préstamos en UVA (Unidad de Valor Adquisitivo, índice que se ajusta por inflación y se actualiza a diario por el Coeficiente de Estabilización de Referencia) destinada a la compra de automóviles, pickups y utilitarios, tanto 0 kilómetro como usados con hasta diez años de antigüedad. La operatoria quedó habilitada el lunes 7 de septiembre y permite financiar hasta el 100% del valor del vehículo, con un monto máximo de 100 millones de pesos por solicitante y sin exigencia de prenda (garía prendaria sobre el rodado, figura que le daba al banco la posibilidad de ejecutarlo en caso de incumplimiento).
Para acceder al crédito se requiere presentar el Documento Nacional de Identidad, y el trámite se puede iniciar de forma online. La línea se ofrece a través de más de 1.400 concesionarios adheridos y unos 1.800 puntos de venta distribuidos en todo el país. El plazo de devolución va de 12 a 60 meses, con una restricción adicional: la cuota no puede superar el 25% de los ingresos netos declarados por el solicitante.
Tasas según el perfil del cliente
La tasa de interés varía según el vínculo del cliente con la entidad. Quienes perciban haberes o jubilación en el Banco Nación accederán a una tasa equivalente a UVA más 19% TNA (Tasa Nominal Anual, es decir el porcentaje anual sin considerar la capitalización de intereses), mientras que el resto de los solicitantes abonará UVA más 25% TNA. Como mecanismo opcional, la línea contempla una prima (sobretasa) adicional de un punto porcentual anual que habilita un tope mensual atado al Coeficiente de Variación Salarial (CVS, indicador que mide la evolución de los salarios formales), con el objetivo de brindar mayor previsibilidad sobre el importe de la cuota a lo largo del crédito.
- Financiación de hasta el 100% del valor del vehículo
- Monto máximo: $100 millones por solicitante
- Sin exigencia de prenda sobre el rodado
- Plazo: entre 12 y 60 meses
- Tasa: UVA más 19% TNA para clientes con haberes o jubilación; UVA más 25% TNA para el resto
- Cuota tope: 25% de los ingresos netos del solicitante
- Prima adicional de un punto anual con tope atado al Coeficiente de Variación Salarial
Cuota inicial: cuánto se paga en cada modalidad
Con el fin de ilustrar la operatoria, la entidad publicó ejemplos referidos a un préstamo de 10 millones de pesos a 60 meses. Un cliente que cobra haberes en la entidad arranca con una cuota inicial de 292.656 pesos bajo la línea en UVA, frente a 424.330 pesos en la línea tradicional a tasa fija en pesos. Para los clientes sin haberes, las cifras son 343.333 pesos bajo UVA y 508.664 pesos bajo la línea en pesos. La diferencia inicial, en el orden del 30% al 35%, responde a que la cuota en UVA descuenta la inflación esperada a futuro, mientras que la línea en pesos descuenta la inflación ya contenida en la tasa.
La contracara de ese menor importe inicial es que el capital adeudado se ajusta por la evolución del índice UVA, de modo que el saldo y la cuota pueden modificarse a lo largo de la vida del crédito. La línea tradicional en pesos, en cambio, mantiene tasa fija (36% TNA para clientes con haberes o previsional y 46% TNA para el resto), admite plazos de hasta 72 meses y aplica un tope de cuota sobre los ingresos de entre 30% y 35%, según el perfil del solicitante. A modo de referencia, en agosto de 2025 el ajuste mensual del UVA se ubicó en torno al 1,9%, por debajo del 4% registrado en igual mes del año anterior, lo que ofrece un marco de mayor previsibilidad para los tomadores respecto del ciclo 2024.
Consideraciones y condiciones de otorgamiento
Desde el Banco Nación aclararon que los valores difundidos son orientativos y que cada solicitud queda sujeta a evaluación crediticia y a las condiciones vigentes al momento de su concreción. El régimen tampoco reemplaza los controles previos de la entidad sobre capacidad de pago, historial de cumplimiento y calidad del garante. Como en cualquier operatoria indexada, la evolución futura del índice UVA y del CVS resulta determinante para la trayectoria de la cuota y del saldo adeudado, por lo que se recomienda comparar el costo financiero total proyectado con la línea en pesos antes de optar por una u otra modalidad.
En el plano laboral, la reactivación de líneas de financiación para automotores impacta sobre la cadena de valor del sector (terminales, concesionarios, autopartistas y servicios asociados), que en el orden nacional involucra varios cientos de miles de puestos de trabajo registrados entre fabricación, comercio y mantenimiento. En concreto, la Cámara de Concesionarios del Automotor cifra en alrededor de 45.000 los empleos formales directos en la red de concesionarios, a los que se suman unos 10.000 puestos en terminales y cerca de 5.000 en servicios de posventa y logística, segmentos cuya dinámica de contratación depende en buena medida del nivel de patentamientos.